【很多人以为雷亚尔暴跌11.5%,是市场“怕左翼”,其实我觉得恰恰相反】市场怕的从来不是卢拉这个人,是卢拉赢的方式,把一张已经开了四年的赌桌,连桌布一起掀了。
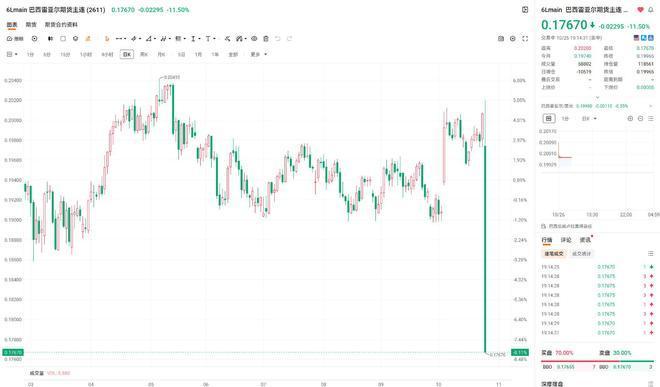
10月26日,卢拉意外赢得巴西大选,雷亚尔期货开盘暴跌11.5%,CME报价直接砸到1美元兑5.55雷亚尔,较上周五收盘跌超10%。日本市场上追踪巴西股票的ETF一度重挫16%,创2020年以来最大单日跌幅,巴西股指期货开盘第一个小时可能暴跌11%,交易员已经在讨论熔断。预测市场Polymarket和Kalshi上的押注者,几乎集体押错了方向。
你品品这个反应的速度。大选结果出来,衍生品市场先崩,ETF先崩,然后才轮到现货。这不是“重新评估巴西经济”,这是“仓位在跑”。
那仓位为什么跑得这么急?
因为过去这段时间,巴西市场里躺着一笔非常拥挤的交易,有人管它叫“博索纳罗交易”。它的底层逻辑很简单:押注右翼候选人弗拉维奥·博索纳罗上台,然后他承诺削减相当于GDP约2%的支出,把财政拉回正轨。10月5日首轮投票博索纳罗领先的时候,巴西股市冲上历史新高,雷亚尔创17个月新高,所有人都在为“紧缩要来了”提前庆祝。
这不是在买巴西,这是在买“有人管账”这个预期。
而卢拉赢,把那个预期一夜之间抽走了。所以雷亚尔跌的不是“左翼上台”这四个字,跌的是“削减2%支出的承诺,大概率不会兑现了”。
但这里有一层东西,比“选谁”更值得摊开看。
巴西的财政底子,本来就不结实。2026年8月,政府总债务占GDP82.9%,约11.1万亿雷亚尔,是2021年3月以来最高水平。12个月累计财政赤字占GDP的0.62%,名义赤字因为高利率被放大到9.48%。10年期国债收益率一直在12.94%附近,基准Selic利率按兵不动在13.75%,通胀4.58%已经顶穿了4.5%的目标上限。
一个债务在往上走、利率在两位数、通胀刚破天花板的国家,市场对“谁来管账”这件事,敏感度天然是拉满的。博索纳罗交易之所以拥挤,不是因为大家多喜欢他,是因为在那个时点上,他是唯一一个把“削减支出”写在脸上的选项。卢拉赢了,不是因为市场多恨他,是因为市场找不到下一个能替代那个承诺的东西。
这就像你手里拿着一笔钱,借给了一个已经欠了一屁股债的人。之前有人告诉你“新来的管家会砍开支”,你信了,把钱押上去。结果管家没换成。你不是对那个旧管家有意见,你是不知道旧管家会不会继续刷卡。
11.5%的跌幅,量的不是卢拉的经济政策好不好,量的是“财政纪律”这个预期,从“会来”变成“不知道什么时候来”的那段真空。
至于这个真空会填上、还是会把巴西拖进一个更长的利率高原,说实话我也没完全想明白。巴西央行手里不是没牌,13.75%的利率本身就是一道很高的墙。但高利率能挡住资本外逃的速度,挡不住“没人愿意为长期财政承诺付钱”这件事本身。
“博索纳罗交易”最诚实的地方,不在于它押错了人。在于它从一开始就只是一笔交易,不是一个共识。交易可以在一夜之间平仓,共识不会。一个国家的汇率,靠交易撑着的时候,平仓的速度永远比建仓快。
你们觉得,市场用11.5%的跌幅,到底是在惩罚“卢拉赢”,还是在惩罚“自己把太多钱押在了一个还没落地的承诺上”?
汇融优配提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯