过去很多年,中国制造业有一个非常朴素的逻辑:只要市场需要,就赶紧扩产。需求来了,企业增加设备;订单来了,工厂扩大产能;一个行业有机会,资本就会迅速涌进去。这种模式曾经让中国制造形成了非常强大的规模优势。
但现在,一个变化正在出现。越来越多行业真正头疼的问题,可能已经不是“没有产能”,而是“产能太容易增加”。
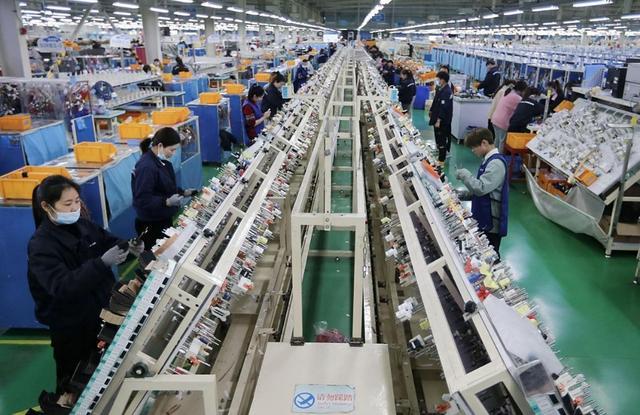
9月8日,全国消费品工业座谈会释放了一个值得注意的信号。会议提出,要根据实际情况开展重点产品供需适配分析和产能监测预警,同时强化行业自律,营造有序竞争的市场环境。这次会议的中心议题,正是消费品工业“十五五”规划的落实与行业治理能力提升。
很多人可能会觉得,这不过是一项普通的行业管理措施。其实没那么简单。因为当一个行业开始需要“监测产能”,说明管理者关注的已经不只是企业能生产多少,而是:这么多东西生产出来以后,到底有没有足够的市场接住?
这恰恰是中国制造正在面对的新问题。过去最怕的是短缺。现在一些行业最怕的却是大家一起扩产。一家企业扩产,可能是机会。十家企业一起扩产,就可能变成竞争。一百家企业一起上项目,最后就可能演变成价格战。产品越卖越便宜,企业利润越来越薄,为了保住市场份额,只能继续扩大规模。最后出现一个非常奇怪的循环:越卖不赚钱,越要扩大生产;越扩大生产,价格越容易下降。这就是很多行业所谓“内卷”的底层逻辑之一。
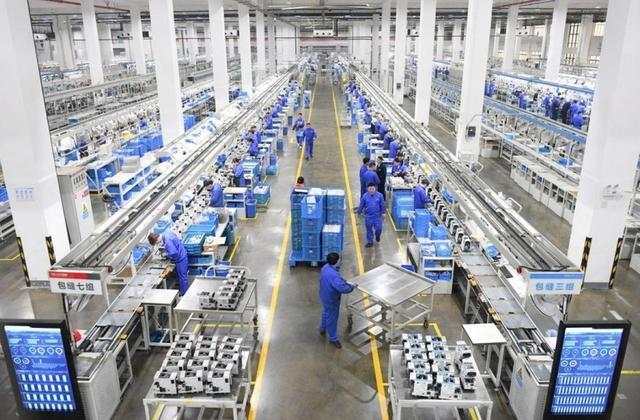
产能利用率在下降
这个趋势在数据上已经有迹可循。2026年一季度,全国规模以上工业产能利用率为73.6%,比上年四季度下降1.3个百分点,比上年同期下降0.5个百分点。
分行业看,分化已经非常明显:通用设备制造业79.0%,专用设备制造业76.6%,纺织业76.5%,计算机通信电子设备制造业75.4%——这些还能维持在75%以上。但非金属矿物制品业只有56.9%,煤炭开采和洗选业66.4%,汽车制造业70.3%,电气机械和器材制造业71.6%。一个行业如果产能利用率长期低于70%,意味着近三分之一的设备在闲置。
储能行业的“结构性过剩”
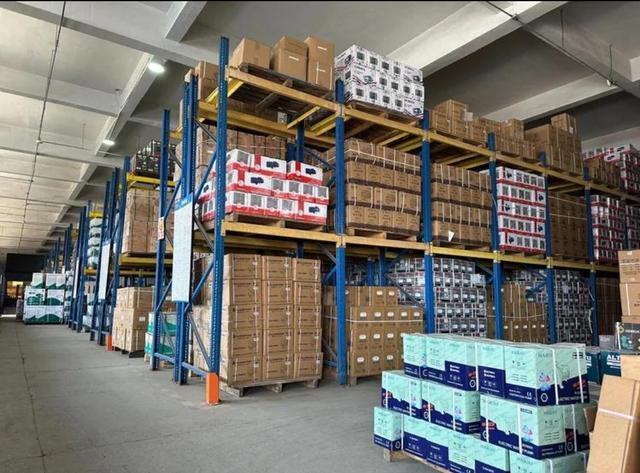
最典型的例子是储能电芯。一个行业报告揭开了事情的真相:头部优质产能接近满产,中小、低端产线产能利用率不足50%。全行业加权产能利用率仅65%左右。一边是头部企业订单排到2027年、产能利用率超过95%,一边是大量低端产线在闲置。
这种“一边缺货一边过剩”的局面,根源在于技术迭代太快。2026年电芯技术标准正从280Ah、314Ah向587Ah快速切换。老产线改造成大电芯产线成本太高,企业只能新建产线。新产线需要建设周期和产能爬坡期,于是形成了“老线停了、新线还没顶上来”的阶段性缺口。但与此同时,大量低水平重复建设的产能已经在路上。
9月初,有关部门已启动储能产业全国产能摸底排查工作,核心是储能电芯。政策采用“抑增量、保存量”的思路——对规划阶段尚未开工的新建项目暂缓审批,已开工在建项目不受影响。储能电芯规划总产能已突破2TWh,而全球实际需求远达不到这个数字。
政策信号已到位
2026年7月,商务部发布《关于所谓“产能过剩”问题的中方立场》,明确表示“中国工业产能利用率总体处于合理区间”,高技术制造业、高端装备制造业、战略性新兴产业产能利用更为充分。同时指出,原材料等部分传统行业产能利用率偏低,是“结构调整、绿色转型带来的适应性调整”。2025年全年规模以上工业产能利用率为74.4%。
9月8日的消费品工业座谈会,则把“产能监测预警”推到了台前。储能行业产能摸底和消费品工业产能预警几乎同时发生——说明这一轮调控不是针对某个具体行业,而是覆盖整个制造业。
中国制造正在换赛道
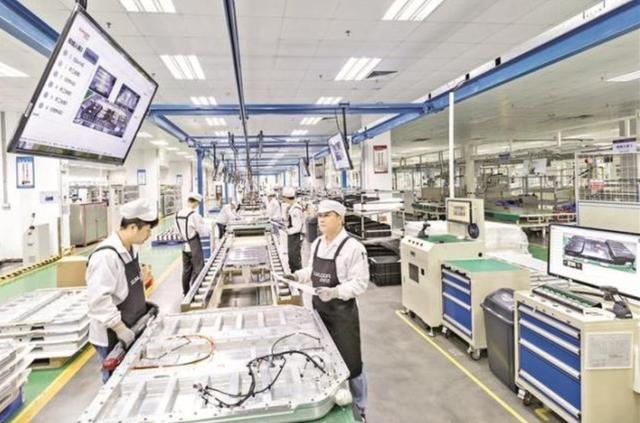
对于储能电芯行业来说,未来竞争中单纯“谁扩产快”的时代已经过去。政策的核心作用是管住远期增量,防止行业陷入无休止内卷。过去部分企业无实质订单、单纯靠备案规划项目抢占赛道的玩法将被限制。真正比拼的,是谁拥有真实订单、技术迭代能力和全球化渠道。
商务部副部长鄢东说得更直接:“中国产业发展带给世界的不是冲击而是机遇,不是威胁而是赋能。”这句话的潜台词是:中国不需要靠“造得更多更便宜”来维持竞争力。
中国制造的下一站,不是“生产更多”,而是“生产得更精准、更高级、更有价值”。从规模竞争走向效率竞争——这恐怕才是产能监测预警背后真正的大转向。
汇融优配提示:文章来自网络,不代表本站观点。
- 上一篇:没有了
- 下一篇:牛牛策略 中国制造突然开始踩“刹车”:以后不是谁产得多谁赢
沪深京行情 实时轮播
热点资讯