做了20年医药投研,我最常跟身边人说的一句话就是:创新药赛道,想赚稳钱,别盯着药企,盯着CRO。
为什么?药企是赌徒,一个品种成了涨十倍,败了直接跌成仙股,九死一生;CRO是卖水的,不管你药能不能研发成功,只要你做实验、跑临床、报上市,就得给我付钱。旱涝保收,才是产业链里真正的硬通货。
这两年创新药行业大洗牌,中小药企倒了一批,CRO行业也跟着出清了一轮。2021年顶峰的时候,国内光临床CRO就有一千五六百家,到2025年,直接少了69%,小公司死了一大片。但反过来,头部有核心技术的公司,反而越活越滋润,订单越拿越多,市占率节节攀升。
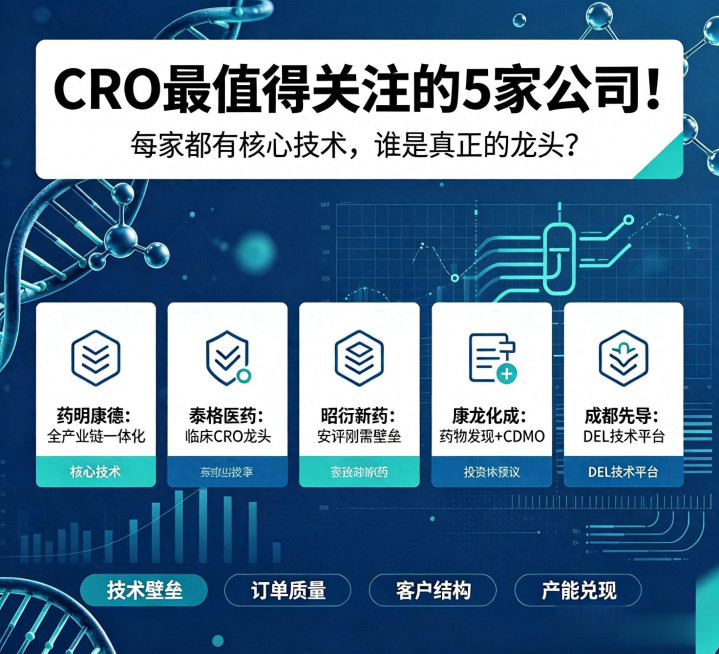
今天就跟大家扒一扒,国内CRO行业最值得关注的5家公司。每家都有自己独一份的核心技术,有的垄断了新药申报的必经环节,有的吃透了全球Top药企的订单,有的靠AI技术把研发效率直接翻了上千倍。
全文五千多字,没有股票代码,不荐股,不预测点位,全是最干的产业逻辑和真实财报数据。耐心看完,你对CRO行业的认知,绝对能超过市面上80%的卖方研报。
一、先搞懂底层逻辑:CRO凭什么是创新药浪潮里的稳赚赛道?
在讲公司之前,我先给刚接触的朋友掰扯清楚:CRO到底是什么?为什么说它是医药研发里的刚需?
说白了,CRO就是医药研发外包。药企把研发链条上的某个环节,甚至整个链条,外包给专业的公司来做,自己不用养庞大的研发团队,不用建实验室和工厂,既能省成本,又能加快研发速度。
一款新药从靶点发现到上市,平均要花10年、砸20亿美金,其中70%以上的钱都花在研发环节。这就是CRO的市场基础。
很多人以为CRO就是帮着做实验,没什么技术含量。大错特错。越是前沿的新药,对CRO的技术要求越高。比如ADC、多肽、细胞基因治疗这些新东西,别说中小药企做不了,很多CRO公司也做不了。谁能攻克这些技术,谁就能拿到高溢价的订单,躺着赚钱。
先上几组硬数据,看看这个行业的盘子和增速:
根据行业报告测算,2025年中国整个CXO(包含CRO研发外包和CDMO生产外包)市场规模已经达到2477亿元,2020到2025这五年的复合增长率高达26.56%,增速是全球平均水平的两倍还多,是全球增长最快的医药研发外包市场。
其中单看临床CRO,也就是帮药企做临床试验的环节,2025年市场规模约480亿元,未来十年的复合增速预计能到12.7%,同样大幅高于全球8.4%的平均水平。
为什么中国CRO增长这么快?两个核心原因:
第一是成本优势。中国做临床试验的成本,只有欧美市场的30%-40%,做实验、产能的成本也低很多。全球药企的研发订单,持续往中国转移,这是大趋势。
第二是本土创新药崛起。这几年国内创新药企业爆发,IND申报量连年增长,加上创新药出海的需求,直接带火了本土CRO的订单。
但我要特别说一句:现在的CRO行业,已经不是早年那种随便开个实验室就能赚钱的时代了。
2021年之后,创新药融资变冷,行业进入洗牌期,没有技术、没有资质、没有客户的小公司,死了一大批。前面说了,临床CRO公司数量累计降了69%,而且还在减少。剩下的市场份额,正在快速向头部集中,向有核心技术的公司集中。
换句话说,接下来的CRO行情,是龙头的行情,是技术壁垒的行情,不是普涨行情。没有核心绝活的公司,只会越来越边缘化。
二、五家龙头深度盘点:各有绝活,谁的壁垒最硬?
接下来进入正题,五家公司,我按产业链从上游到下游、从综合到细分的顺序讲。每家的核心技术、行业地位、真实业绩、优势短板,都给你捋得明明白白。
1. 药明康德:全球全产业链龙头,断层式领先
说到CRO,绕不开的第一个就是药明康德。这不仅是国内龙头,也是全球数一数二的CXO巨头。
很多人对药明的印象就是“大”,但它真正的壁垒,根本不是大,是“一体化、端到端”的全链条能力。
什么叫端到端?就是你药企只要有一个药物想法,从最早期的靶点验证、苗头化合物筛选,到临床前研究、临床试验,再到商业化生产,全部都能在药明做完,不用再找第二家。这种能力,全球范围内也没几家能做到。
先看最真实的业绩数据:2025年公司总营收突破454.56亿元,归母净利润191.51亿元,稳居行业榜首,体量比后面好几家加起来都大。截至2025年底,持续经营业务的在手订单达到580亿元,同比增长28.8%,相当于未来一年多的业绩都已经锁死了。
它的核心技术和增长引擎,主要在三个前沿赛道,每一个都是行业顶尖:
第一个是多肽和寡核苷酸业务,也就是行业里说的TIDES。
这是这两年药明增长最快的业务,2025年收入达到113.7亿元,同比直接翻倍,增长96%,占总营收的比重从三年前的15%提升到了25%。
为什么这么猛?因为GLP-1类药物全球大爆发,司美格鲁肽这些多肽药物的研发和生产订单,疯狂往中国转移。而多肽的固相合成技术壁垒极高,全球真正具备大规模商业化量产能力的CDMO屈指可数,药明康德就是其中体量最大的。
截至2025年底,药明的多肽固相合成反应釜总体积已经提升到10万升以上,产能全球领先。而且这种业务客户黏性特别强,药企一旦选定供应商,轻易不会换,切换成本极高,属于典型的“一劳永逸”型业务。
第二个是ADC(抗体偶联药物)全链条服务。
ADC是这几年最火的抗癌药赛道,从研发到生产的复杂度都极高。药明是国内少数能提供从载荷分子、连接子开发,到抗体发现、偶联工艺,再到商业化生产全流程服务的公司。全球很多头部药企的ADC项目,都交给它来做,订单储备非常充足。
第三个是前沿技术的全面布局。
PROTAC、细胞基因治疗(CGT)、AI药物发现,这些下一代的制药技术,药明全部提前布局了。不是实验室玩玩,是已经有落地项目和订单了。
优势很明显:全球多基地布局,产能最大,客户都是全球排名前列的大药企,抗风险能力最强,订单最稳定。
短板也客观存在:体量大了之后,增速自然会比小公司慢一些;而且海外业务占比高,受海外政策变动的影响,会比本土公司更大。
2. 泰格医药:国内临床CRO绝对王者,吃定本土创新药红利
如果说药明是全能冠军,那泰格医药就是临床CRO这个细分赛道的国内单打冠军。
临床CRO是整个新药研发里花钱最多的环节,占总研发费用的60%以上,也是市场空间最大的环节。泰格就是这个领域的绝对头部。
数据说话:2023年的时候,泰格在国内临床CRO的市场份额就有12.8%,排名第一,比第二名高出一大截。这两年行业洗牌,小公司退出,泰格的市占率还在持续提升。
很多人觉得临床CRO就是招病人、跑医院,没技术含量。又错了。真正的壁垒,是临床资源、项目经验和注册能力,这些都是靠时间堆出来的,不是有钱就能快速建的。
泰格的核心技术和壁垒,主要在三块:
第一是国内临床资源的深度绑定。
做临床试验,离不开三甲医院,离不开主要研究者(PI)。泰格在行业里深耕了二十年,和国内绝大多数三甲医院都有合作,多中心临床试验的经验最丰富,覆盖从I期到IV期的全阶段临床,还有数据管理、统计分析、药品注册申报全流程服务。
国内创新药企要做临床,第一个想到的就是泰格。这种本土客户资源的优势,是海外CRO公司比不了的。
第二是全球化的临床服务能力。
现在国内药企都想出海,做全球多中心临床试验,去美国、欧洲申报上市。泰格的业务已经覆盖了120多个国家和地区,能承接全球多中心临床项目,帮助中国药企走出去。这也是它的核心竞争力之一。
第三是数字化和AI提效。
传统临床CRO是劳动密集型,靠人头赚钱,人均产出有天花板。这两年泰格把自研的AI大模型,深度嵌入到临床数据管理、医学写作、方案设计这些标准化流程里,大幅提升效率,降低人力成本。
说白了,就是想从“靠人堆”的模式,转向“靠技术提效”的模式。如果能跑通,盈利水平还能上一个台阶。
优势很清晰:国内临床CRO的绝对龙头,最受益于本土创新药的爆发和出海浪潮,订单确定性很强。
短板也有:临床CRO的竞争比临床前激烈,人力成本持续上涨,数字化提效的进度,决定了它未来的盈利弹性。
3. 昭衍新药:安评赛道的隐形垄断者,新药申报的必经之门
很多人没听过昭衍新药,因为它做的业务太上游了,太“幕后”了。但我告诉你,它才是CRO行业里刚需属性最强、壁垒最高的公司之一。
它做的是药物非临床安全性评价,也就是俗称的“安评”。简单说,就是新药在进人体临床试验之前,必须先在动物身上做毒理实验,证明安全了,才能获批临床。
这是新药申报的强制环节,是监管硬性要求的,绕不开。而且做安评必须有GLP资质,这个资质审批非常严,不是随便哪家公司都能拿的。
昭衍的核心壁垒,就是资质最全,技术最硬,尤其是在新疗法领域,几乎是垄断地位。
先看资质:它是国内GLP资质最全的公司之一,不仅有中国NMPA的GLP认证,还有美国FDA的GLP资质,2025年又拿到了匈牙利、墨西哥的OECD GLP资质,能支持全球多国的新药申报。
很多人不知道,安评这个环节,对数据的合规性要求极高,数据出问题,整个新药申报都会被打回。所以药企选安评公司,首先看资质,看有没有被监管机构认可的历史,轻易不会换供应商,黏性特别强。
更关键的是,在ADC、细胞基因治疗这些新兴疗法的安评领域,昭衍几乎是垄断级的存在。
这些新疗法的安全性评价,和传统小分子药完全不一样,技术难度高,模型复杂,国内能做的公司屈指可数。昭衍提前布局了很多年,技术和经验都遥遥领先,国内绝大多数的ADC和CGT项目,安评都是交给它做的。
这是什么概念?就是只要你做创新药,只要是前沿疗法,安评这一关,大概率绕不开昭衍。
优势非常突出:刚需属性最强,不管药最后能不能成,安评都得先做,业绩波动是行业里最小的;技术壁垒高,竞争格局好,不用打价格战。
短板也很现实:安评的整体市场规模,比临床CRO要小,成长空间有上限;而且新产能建设周期长,爬坡慢,短期业绩增速会受产能限制。
4. 康龙化成:药物发现+CDMO双强,海外订单的隐形冠军
康龙化成这家公司,很多人容易把它和药明比,觉得它是“小药明”。但其实它有自己非常鲜明的特色:从药物化学起家,临床前能力极强,海外客户占比极高,是典型的“墙内开花墙外香”。
它的业务也是全链条布局,从最早期的药物发现、临床前研究,到CMC、CDMO生产,再到临床研究,逐步打通。但它最强的,还是前端的药物发现和临床前环节。
它的核心技术优势,主要在两块:
第一是临床前ADC筛选能力,国内顶尖。
ADC药物的早期研发,需要做大量的筛选和评价工作,康龙在这一块的技术积累非常深厚,尤其是在抗体偶联、体外活性评价、体内药效毒理方面,经验非常丰富。很多欧美的小型生物科技公司,要做ADC早期研发,第一个找的就是康龙化成。
它的海外客户占比非常高,而且很多是海外的Biotech公司。这些公司创新能力强,付款能力也强,订单质量很高。而且早期项目一旦做成了,后面的CMC、生产订单,大概率也会跟着过来,转化空间很大。
第二是小分子合成能力,功底极其扎实。
康龙是做药物化学出身的,小分子化合物的合成、工艺开发能力,是它的老本行,在行业里属于第一梯队。很多高难度的小分子化合物,别家做不出来的,它能做。
这两年它也在快速扩产CDMO产能,补齐后端的生产环节,想把前端发现的项目,更多地转化到后端生产,提升单客户价值。
优势:药物发现能力强,海外优质客户多,早期项目储备丰富,后续转化潜力大。
短板:临床业务的规模还比较小,和泰格比差距明显;商业化生产的产能和体量,也不如药明康德,全链条的协同效应还在逐步释放。
5. 成都先导:DEL技术全球龙头,AI+药物发现的破局者
前面四家,都是综合型或者生产服务型的CRO。成都先导不一样,它是纯粹靠技术吃饭的公司,主打药物研发最最上游的苗头化合物筛选,是国内少有的能输出源头技术的CRO企业。
它的核心技术,叫DEL,也就是DNA编码化合物库。
我用大白话给你解释:传统找新药苗头化合物,就像钓鱼,一个一个试,效率很低,成本很高。DEL技术,就是把上千万、上万亿个化合物,每个都挂上一个DNA条码,做成一个巨大的分子库,然后一次性和靶点筛选,能快速找到能和靶点结合的化合物。
筛选效率是传统方法的上千倍,成本却低很多。
成都先导是这个领域的全球龙头之一,拥有超过1.2万亿级的分子库,规模全球领先。这项技术,现在已经被全球前20大药企普遍采用,是新药早期筛选的主流技术之一。
这两年它又把AI和DEL技术结合起来,搞了个“AI设计+DEL筛选+湿实验验证”的闭环。用AI先设计化合物,再用DEL库去筛选验证,效率又提升了一大截。
2025年它的DEL+AI业务收入同比增速超过80%,和礼来这些全球头部药企都建立了深度合作,自研的AI设计的KRAS抑制剂,也已经推进到I期临床了。
除了DEL,它还有基于结构的药物设计技术(FBDD/SBDD),和DEL形成互补,覆盖不同的靶点和场景。
优势:技术壁垒极高,差异化非常明显,是国内少有的在源头创新环节有全球竞争力的公司;AI+药物发现的风口,它站在了最前面。
短板:公司整体体量还比较小,业绩波动相对大;而且业务集中在最早期的药物发现环节,向后端转化的能力,还有待验证。
以上这五家,就是国内CRO行业里,最有核心技术、最值得关注的代表。有全产业链巨头,有细分赛道王者,有技术型新贵,各有各的绝活,各有各的短板。现在说谁是最终的龙头还太早,但至少它们都是真刀真枪靠技术吃饭,不是靠讲故事、蹭热点。
三、别光盯着利好:CRO赛道的四个大坑,踩一个就够受的
看到这,可能有人已经觉得这个赛道稳了,龙头都找到了,等着赚钱就行了。
但我做了20年医药投资,见过太多赛道,故事讲得天花乱坠,最后踩坑的人不计其数。CRO这行,至少有四个大坑,你必须心里有数。
第一个坑:创新药融资波动的风险。
CRO的订单,直接取决于药企的研发投入。药企有钱融资,就会加大研发,CRO订单就多;融资寒冬,药企砍预算,首先砍的就是研发外包。
2021年之后那波行业调整,本质就是创新药融资变冷,订单下滑,整个行业都承压。未来如果融资情况再有波动,CRO的业绩肯定也会受影响。尤其是那些依赖中小Biotech客户的公司,受影响会更大。
第二个坑:海外政策变动的风险。
头部CRO公司,很多都有大量的海外业务,欧美客户占比很高。如果海外出台相关的产业政策,限制医药研发外包,或者加征关税,会直接影响这些公司的订单和业绩。
这几年相关的担忧一直都有,虽然目前影响不大,但这个风险是始终存在的,不能忽视。
第三个坑:行业内卷,价格战的风险。
虽然小公司退出了很多,但头部公司之间的竞争也很激烈。尤其是中低端的临床CRO、普通小分子CDMO这些领域,技术壁垒没那么高,大家都在扩产能,很容易就打起价格战,拉低行业的盈利水平。
真正能避开价格战的,只有那些有核心技术、有资质壁垒的细分领域,比如安评、多肽量产、DEL这些。没有绝活的公司,迟早会陷入内卷。
第四个坑:技术迭代的风险。
医药研发的技术迭代很快,比如AI制药,现在发展非常快。如果未来AI药物发现技术成熟了,会不会颠覆传统的药物发现CRO模式?还有新的治疗技术出现,会不会让旧的研发服务被淘汰?
答案是肯定的。每一次技术迭代,都会淘汰一批跟不上的公司。所以看CRO公司,不能只看现在的业绩,还要看它对前沿技术的布局,有没有持续研发的能力。
四、二十年医药投研感悟:CRO龙头,到底该怎么看?
最后,结合我20年的投研经验,跟大家聊几句心里话,关于怎么看CRO这个赛道,怎么选公司。
我经常说,投资CRO,和投资创新药企,逻辑完全不一样。
创新药企,你要赌管线,赌品种能不能成,高风险高收益;CRO公司,你要看壁垒,看黏性,看订单的确定性,赚的是稳健的钱。
我自己看CRO公司,核心看三个维度,分享给大家,只是我的个人经验,不构成任何投资建议。
第一,看技术壁垒,有没有别人做不了的生意。
CRO公司的护城河,从来不是产能有多大,人数有多少,而是有没有别人做不了、必须找你的业务。
比如昭衍的安评资质,药明的多肽量产,成都先导的DEL技术,这些都是硬壁垒。壁垒越高,客户黏性越强,价格战打不到你头上,盈利就越稳。
反过来,那些谁都能做的普通业务,就算现在订单多,迟早也会卷起来,赚不到大钱。
第二,看在手订单和客户结构。
CRO是预收款模式,在手订单的多少,直接决定了未来1-2年的业绩。订单饱满,业绩就有保障;订单下滑,业绩马上就会承压。
然后看客户,是绑定全球头部大药企,还是依赖中小创业公司。客户越头部,越稳定,坏账风险越低;客户越分散,越小,波动就越大。
还有就是客户结构,海外多还是国内多。海外订单利润高,但政策风险大;国内订单稳,但竞争激烈。没有绝对的好坏,平衡最重要。
第三,看产能扩张的节奏和兑现能力。
CRO是产能驱动型行业,有产能才有订单。但扩产不是越多越好,要看扩的是什么产能,是高端的还是低端的,能不能顺利爬坡,能不能转化为收入。
很多公司公告里说要扩多少产能,最后能不能落地,良率能不能达标,客户能不能对接上,都是未知数。产能兑现不及预期,是很多CRO公司业绩不及预期的核心原因。
回到现在的行业节点,我的判断是:CRO行业最差的时候已经过去了,创新药融资回暖,订单开始复苏,行业洗牌之后,头部公司的优势更加明显。
但也别指望有普涨行情,接下来一定是分化的,有核心技术、有优质客户、有产能兑现的公司,会持续走强;没有壁垒的公司,只会越来越边缘化。
CRO这个赛道,长期来看,空间肯定是有的。全球医药研发外包的大趋势没变,中国的成本和工程师红利没变,本土创新药崛起的趋势也没变。但过程肯定会有波动,有洗牌,不是闭眼就能赚钱的。
我会持续跟踪这个赛道的进展,有新的产业调研信息,也会第一时间跟大家分享。
最后做个互动:你们觉得这五家里面,谁的核心技术壁垒最硬?谁最有可能成为下一个十年的行业王者?评论区聊聊你的看法。
觉得这篇文章对你有帮助的,点赞、关注、转发三连走一波。你的支持就是我持续深度调研的动力。后面还会跟大家拆解更多医药产业链的核心环节,带你看懂真正的产业逻辑。
汇融优配提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯